
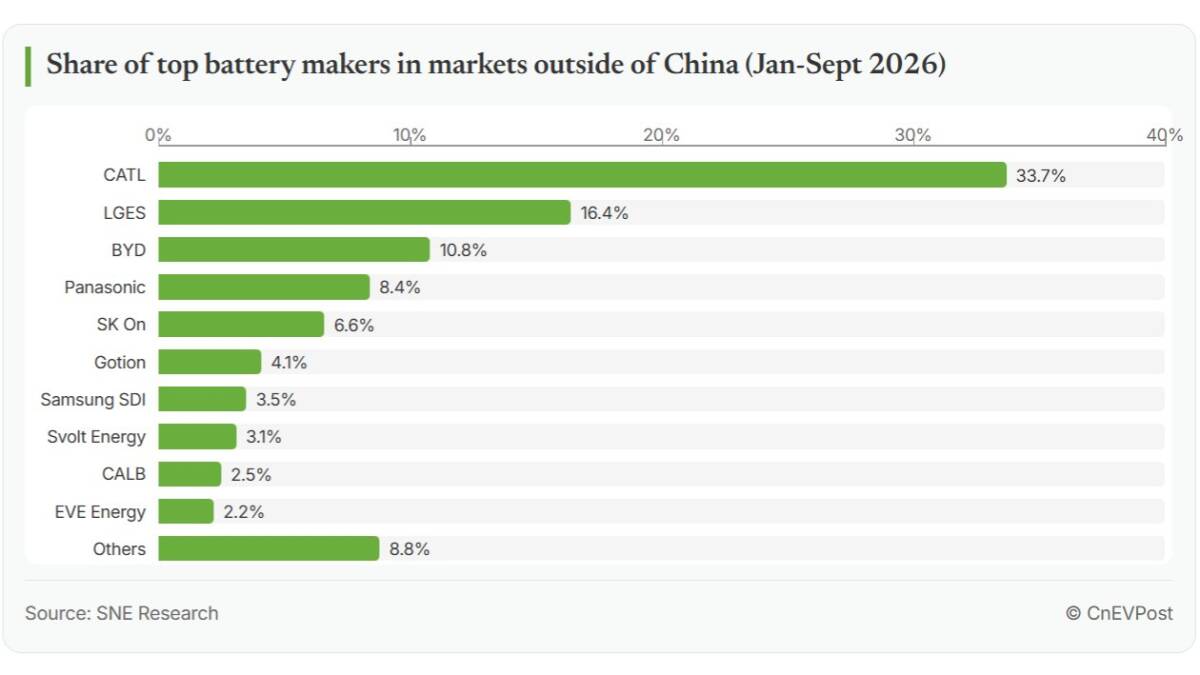
За январь — сентябрь 2026 года в электромобилях, подключаемых гибридах и гибридах, проданных за пределами Китая, использовали аккумуляторы общей ёмкостью 426,7 ГВт·ч. Это на 24,7% больше, чем годом ранее. По данным SNE Research, которые приводит CnEVPost, доля шести китайских компаний из первой десятки поставщиков батарей для электромобилей за пределами КНР выросла с 43,1% до 56,4%.
Рынок за пределами КНР рос быстрее мирового: глобальный показатель прибавил 19,7%. Лидером среди поставщиков осталась CATL, а BYD заняла третье место. Вместе компании обеспечили 44,5% аккумуляторов, использованных в автомобилях на зарубежных рынках. В десятку вошли ещё четыре производителя из Китая: Gotion High-Tech, Svolt Energy, CALB и Eve Energy.
CATL поставила аккумуляторы общей ёмкостью 143,7 ГВт·ч, на 46,7% больше, чем за первые девять месяцев 2025 года. Её доля поднялась с 28,6% до 33,7%. В Европе использование батарей компании выросло на 35,4%, до 96,8 ГВт·ч, а в Азии за пределами Китая более чем удвоилось и достигло 27,1 ГВт·ч. Первые две линии завода CATL в венгерском Дебрецене начали пробное производство 22 сентября; мощность первой очереди предприятия составляет 34 ГВт·ч.
Показатель BYD вырос на 66,8%, до 45,9 ГВт·ч. Доля компании достигла 10,8% против 8% годом ранее. Батареи BYD в основном устанавливают в её собственные автомобили. Их использование выросло в Европе, Азии и Южной Америке: на 68,8%, 41% и 135,7% соответственно.
Южнокорейские LG Energy Solution, SK On и Samsung SDI вместе обеспечили 113 ГВт·ч. Это на 13,5% меньше прошлогоднего результата, а их совокупная доля сократилась с 38,2% до 26,5%. Сильнее всего показатель тройки снизился в Северной Америке: с 56,1 до 28,1 ГВт·ч. Рост в Европе и Азии не компенсировал спад.
LG Energy Solution сохранила второе место с 69,8 ГВт·ч, хотя её результат снизился на 4,9%. В Северной Америке использование её батарей сократилось на 44,9%, до 16,5 ГВт·ч; в Европе и Азии показатели выросли. SK On заняла пятое место с 28,2 ГВт·ч после снижения на 17,9%. У Samsung SDI показатель упал на 34,4%, до 15 ГВт·ч — это самое сильное снижение среди десяти крупнейших поставщиков.
Китайские компании, расположившиеся ниже CATL и BYD, росли быстрее них в процентном выражении. Gotion High-Tech увеличила показатель на 153,8%, до 17,6 ГВт·ч, и обошла Samsung SDI, заняв шестое место. Svolt Energy достигла 13,1 ГВт·ч после роста на 102,3%, а CALB — 10,6 ГВт·ч после роста на 88,5%. Быстрее всех в десятке прибавила Eve Energy: на 214,6%, до 9,5 ГВт·ч.
На зарубежных рынках изменилась и структура используемых аккумуляторов. Доля литий-железо-фосфатных батарей выросла с 15,8% до 27,7%. SNE Research связывает интерес автопроизводителей к цене батарей, в частности, с расширением применения этой технологии в европейских моделях начального уровня.
SNE Research связывает ослабление спроса на электромобили в Северной Америке с прекращением налоговых льгот. По данным Herald Corp, SK On переоборудует часть завода в штате Джорджия под выпуск литий-железо-фосфатных батарей для систем хранения энергии. LG Energy Solution и Samsung SDI также развивают это направление. Для работы на европейском рынке исследователи выделяют местное производство и цену. Также они отмечают необходимость прослеживаемости цепочки поставок перед введением требований к паспортам батарей в феврале 2027 года.

